
| Poin Kunci
• Suku bunga ditahan. Federal Reserve mempertahankan target Federal Funds Rate (FFR) di 3,75%–4,00% pada rapat FOMC 27–28 Oktober 2026, setelah menaikkan 25 bps pada 16 September, kenaikan pertama sejak Juli 2023. • Tidak bulat. Voting 10–2. Gubernur Lisa Cook dan Presiden The Fed Cleveland Beth Hammack memilih kenaikan 25 bps. Pada September, suaranya bulat 12–0. • Ekonomi “kuat”. Pernyataan FOMC menaikkan penilaian aktivitas ekonomi dari “solid” menjadi “strong”, sambil menekankan perlunya menunggu lebih banyak informasi. • Pasar tenang, kurva menajam. Imbal hasil Treasury 2 tahun turun ke sekitar 4,70%, sementara 10 tahun naik ke sekitar 5,04%. Indeks dolar (DXY) melemah 0,2%, emas bertahan di atas US$4.000. • Desember jadi titik fokus. Pasar dan ekonom masih memperkirakan kenaikan 25 bps pada rapat 8–9 Desember. Seluruh 100 ekonom dalam survei Reuters sebelum rapat memperkirakannya. |
Keputusan: Tahan, tetapi Bukan Sinyal Dovish
Federal Reserve menutup rapat Oktober dengan keputusan yang sudah diperkirakan pasar: tidak ada perubahan suku bunga. Pengumuman keluar Rabu, 28 Oktober pukul 14.00 waktu Washington, atau Kamis dini hari 29 Oktober sekitar pukul 01.00 WIB. Survei Reuters menjelang rapat menunjukkan 94 dari 100 ekonom memperkirakan suku bunga tetap, dan harga futures menempatkan peluang tahan sekitar 90%.
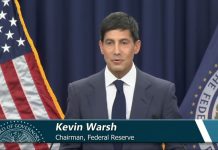
Namun “tahan” di sini tidak sama dengan “nyaman”. Dua anggota komite justru ingin menaikkan bunga lagi, bahasa pernyataan bergeser ke arah penilaian ekonomi yang lebih kuat, dan Ketua Kevin Warsh menegaskan bahwa inflasi masih terlalu tinggi. Itulah mengapa banyak analis menyebut keputusan ini sebagai hawkish hold: bunga tidak naik hari ini, tetapi bias pengetatan belum hilang.
Tabel Ringkasan keputusan FOMC, 28 Oktober 2026
| Komponen | Keputusan |
| Target Federal Funds Rate | 3,75%–4,00% (tetap) |
| Suku bunga atas saldo cadangan (IORB) | 3,90% (tetap), berlaku mulai 29 Oktober |
| Suku bunga kredit primer | 4,00% (tetap) |
| Hasil voting | 10–2. Cook dan Hammack memilih naik 25 bps |
| Rapat sebelumnya (16 Sep) | Naik 25 bps, suara bulat 12–0 |
| Penilaian aktivitas ekonomi | “Strong” (sebelumnya “solid”) |
| Rapat berikutnya | 8–9 Desember 2026, disertai proyeksi ekonomi baru |
Sumber: Federal Reserve dan berbagai sumber yang diolah
Peta Suku Bunga: Menuju Satu Kenaikan Lagi
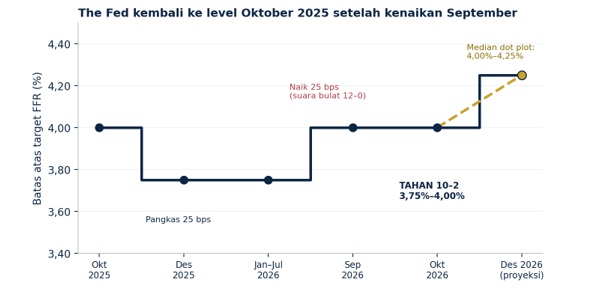
Dengan keputusan ini, batas atas target FFR berada di level yang sama dengan Oktober 2025, ketika The Fed masih dalam siklus pelonggaran. Kenaikan 25 bps September membalik sebagian pemangkasan akhir tahun lalu, dan dot plot September menunjukkan satu kenaikan lagi sebelum akhir 2026. Seorang ekonom yang dikutip media AS menyebut dua suara dissent kali ini sebagai penegas bias pengetatan komite.
Grafik Jalur batas atas target Federal Funds Rate
Sumber: Federal Reserve dan berbagai sumber yang diolah
Mengapa The Fed Menahan? Dua Sisi Mandat yang Saling Menarik
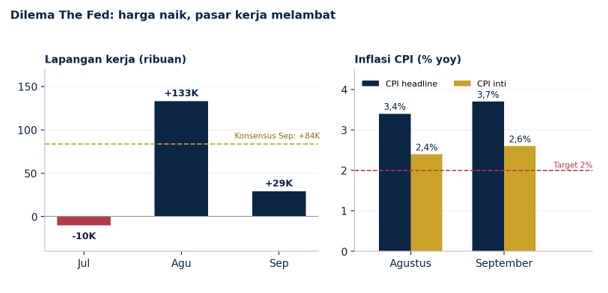
Rapat ini digelar di tengah data yang saling bertolak belakang. Dari sisi harga, CPI September naik 0,6% secara bulanan dan 3,7% secara tahunan, naik dari 3,4% pada Agustus dan di atas ekspektasi 3,6%. Sebagian besar kenaikan berasal dari energi: harga bensin melonjak 34,2% dalam setahun dan indeks energi naik sekitar 20%. CPI inti, yang mengecualikan makanan dan energi, naik ke 2,6% yoy dari 2,4%.
Dari sisi pekerjaan, gambarnya jauh lebih lemah. Payrolls non-pertanian September hanya bertambah 29.000, jauh di bawah konsensus 84.000, sementara angka Agustus direvisi turun menjadi 133.000 dan Juli berbalik menjadi minus 10.000. Tingkat pengangguran naik ke 4,2%, meski sebagian karena bertambahnya angkatan kerja. Pertumbuhan upah per jam melambat ke sekitar 3,0% yoy, terendah dalam sekitar lima tahun, sehingga daya beli rumah tangga tergerus inflasi.
Grafik Pasar kerja melambat, inflasi headline naik
Sumber: diolah dari berbagai sumber
Menurut pembacaan Vibiz Research Center, logika mayoritas FOMC kira-kira begini: lonjakan inflasi didorong energi yang berada di luar kendali bank sentral, pasar tenaga kerja mulai goyah, dan dampak kenaikan September belum sepenuhnya terlihat. Warsh sendiri mengatakan kondisi keuangan dan kredit sudah mengetat bagi sebagian bisnis dan rumah tangga, sesuai yang diharapkan komite. Di sisi lain, Cook dan Hammack tampaknya melihat risiko bahwa inflasi tinggi mengakar bila The Fed terlalu lama menunggu.
Apa yang berubah dalam pernyataan FOMC?
Tabel Perbandingan bahasa pernyataan FOMC, September vs Oktober 2026
| Aspek | September 2026 | Oktober 2026 |
| Aktivitas ekonomi | Berekspansi pada laju “solid” | Berekspansi pada laju “strong” |
| Panduan kebijakan | Ada frasa bahwa tindakan kebijakan akan mendukung kembalinya inflasi ke 2% | Frasa itu dihapus. Ditambah kalimat bahwa akumulasi informasi akan membantu menentukan sikap kebijakan |
| Target inflasi | Komitmen ke 2% | Tetap berkomitmen pada kembalinya inflasi ke 2% secara tepat waktu (“timely return”) |
| Belanja dan investasi | Belanja tangguh, produktivitas dan investasi kuat | Tidak berubah |
| Ketidakpastian | Tinggi, sebagian karena faktor geopolitik | Tidak berubah |
Sumber: pernyataan FOMC dan berbagai sumber
Dua Suara Hawkish dan Soal Politik
Dissent adalah kejutan terbesar dari sisi pemungutan suara. Cook dan Hammack ingin langsung menaikkan bunga 25 bps, padahal komite bulat pada September. Peralihan dari 12–0 ke 10–2 memberi sinyal bahwa perdebatan internal soal inflasi belum selesai, dan kemungkinan dissent baru pada Desember tidak bisa diabaikan.
Warsh juga ditanya apakah pemilu sela AS pekan depan memengaruhi keputusan. Ia menjawab bahwa politik tidak berperan dan tidak dibahas dalam rapat. Hal ini penting karena sebagian pelaku pasar sebelumnya berasumsi The Fed tidak akan bergerak mendekati pemilu.
Tabel Komposisi suara FOMC
| Rapat | Hasil | Catatan |
| 16 September 2026 | 12–0 | Naik 25 bps ke 3,75%–4,00%; kenaikan pertama sejak Juli 2023 |
| 28 Oktober 2026 | 10–2 | Tahan. Cook (Gubernur) dan Hammack (Presiden Fed Cleveland) memilih naik 25 bps |
Sumber: diolah dari berbagai sumber
Konferensi Pers Warsh: Minim Panduan, Banyak Kejutan
Seperti pada rapat-rapat sebelumnya sejak memimpin The Fed pada Mei, Warsh menghindari forward guidance. Ia menyebut ekonomi tumbuh kuat, dengan produktivitas dan investasi yang solid, serta menyebut kecerdasan buatan sebagai salah satu dari beberapa faktor penopang ekspansi. Ia juga menegaskan komitmen menurunkan inflasi, sambil mengingatkan bahwa tekanan dari infrastruktur AI dan harga energi tidak mudah mereda.
Kejutan terbesar justru bersifat prosedural. Warsh mengumumkan perubahan jadwal FOMC mulai musim gugur 2027: jumlah rapat tetap delapan, tetapi satu di antaranya akan difokuskan pada strategi kebijakan moneter tanpa voting suku bunga dan tanpa pernyataan. Pada 2028 ia memperkirakan akan ada dua rapat strategi dan enam rapat penetapan kebijakan. Artinya, jumlah momen penentuan bunga berkurang, dan setiap rapat tersisa menjadi lebih menentukan bagi pasar.
Tabel Perubahan jadwal FOMC yang diumumkan Warsh
| Tahun | Total rapat | Rapat penetapan bunga | Rapat strategi (tanpa voting) |
| 2026 | 8 | 8 | 0 |
| 2027 | 8 | 7 | 1 |
| 2028 (perkiraan Warsh) | 8 | 6 | 2 |
Sumber: pernyataan Kevin Warsh dalam konferensi pers 28 Oktober 2026
Reaksi Pasar: Yield Menajam, Dolar Sedikit Melemah
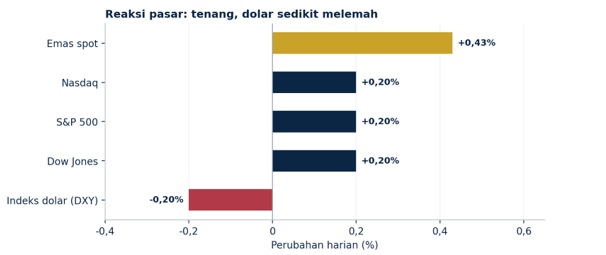
Reaksi pasar terhadap keputusan ini relatif jinak, cocok dengan statusnya sebagai hasil yang sudah diantisipasi. Saham AS naik tipis, dengan S&P 500 dan Nasdaq sekitar +0,2%. Data DataTrek yang dikutip CNBC menunjukkan sejak Warsh memimpin The Fed pada Mei, saham cenderung turun pada hari rapat lalu pulih pada hari berikutnya, pola yang kali ini tidak muncul karena indeks justru naik tipis.
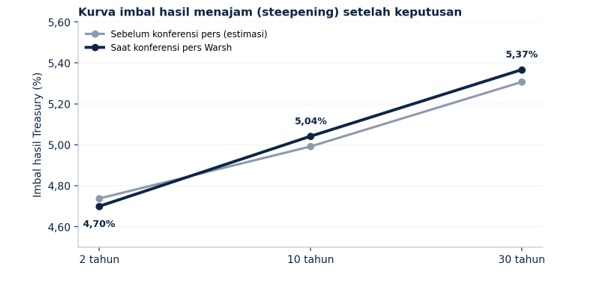
Cerita paling menarik ada di pasar obligasi. Imbal hasil 2 tahun, yang paling peka terhadap kebijakan The Fed, turun sekitar 4 bps ke kisaran 4,70%, sedangkan 10 tahun naik 5 bps ke 5,04% dan 30 tahun naik 6 bps ke 5,37%. Hasilnya adalah kurva yang menajam (steepening). Pasar tampaknya membaca The Fed sebagai sabar dalam jangka pendek, tetapi belum meyakinkan bahwa inflasi, defisit anggaran AS, harga minyak, dan belanja AI akan mereda. Manajer investasi Jeffrey Gundlach bahkan berpendapat The Fed seharusnya menaikkan bunga, mengingat yield 2 tahun yang sudah berada di kisaran 4,7%.
Grafik Pergeseran kurva imbal hasil Treasury AS
Sumber: diolah dari berbagai sumber
Tabel Reaksi lintas aset pada 28 Oktober 2026
| Aset | Level / perubahan | Catatan |
| Treasury 2 tahun | ≈4,70% (−3,8 bps) | Mencerminkan ekspektasi bunga jangka pendek yang lebih stabil |
| Treasury 10 tahun | ≈5,04% (+5 bps) | Acuan suku bunga KPR di AS dan tolok ukur bagi aset berisiko global |
| Treasury 30 tahun | ≈5,37% (+6 bps) | Sisi panjang kurva paling terdorong naik |
| Indeks dolar (DXY) | −0,2% | Melemah saat keputusan dan konferensi pers; pergerakan sepanjang hari bercampur |
| Saham AS | S&P 500 dan Nasdaq +0,2%; Dow +0,2% | Laporan keuangan Big Tech beragam: Microsoft di atas ekspektasi, Alphabet campuran |
| Emas spot | ≈US$4.078/oz (+0,43%) | Sempat turun hingga 0,9% intraday, lalu berbalik naik |
| Minyak mentah | Di atas US$100/barel | Puncak harian US$103,55; faktor utama inflasi energi |
Sumber: diolah dari berbagai sumber
Grafik Perubahan harian aset utama setelah keputusan
Sumber: diolah dari berbagai sumber
Emas dan dolar: tarik-menarik yield dan ekspektasi
Emas mampu bertahan di atas US$4.000 meski imbal hasil jangka panjang naik, yang biasanya menjadi hambatan karena menaikkan biaya peluang memegang aset tanpa imbal hasil. Melemahnya dolar dan turunnya yield 2 tahun menjadi penyeimbang. Dalam jajak pendapat Reuters, analis menurunkan proyeksi harga logam mulia 2026 karena yield tinggi dan dolar yang kuat, tetapi tetap memperkirakan rebound pada 2027. Area US$4.000 kini menjadi batas psikologis yang dicermati pelaku pasar, sementara arah berikutnya sangat bergantung pada data inflasi dan harga minyak menjelang Desember.
Skenario Menuju Rapat 8–9 Desember
Pasar sudah memasang harga cukup tinggi untuk kenaikan 25 bps pada Desember. Estimasi dari berbagai sumber berkisar sekitar 73% hingga 80% sebelum dan sesudah rapat, sementara seluruh responden survei Reuters memperkirakan kenaikan. Namun karena Warsh tidak memberi panduan, arah data dalam enam pekan ke depan akan sangat menentukan. Tiga skenario berikut adalah analisis Vibiz Research Center, bukan prediksi pasti.
Tabel Skenario kebijakan The Fed hingga Desember 2026
| Skenario | Pemicu | Dampak ke FFR dan dolar | Dampak ke emas dan Indonesia |
| Utama: naik 25 bps ke 4,00%–4,25% | CPI Oktober dan harga energi tetap tinggi; pengangguran stabil di kisaran 4,2% | Sejalan dengan median dot plot; dolar dan yield mendapat dukungan | Emas rawan menguji area US$4.000; rupiah dan IHSG tetap tertekan |
| Alternatif: tahan lagi di 3,75%–4,00% | Payrolls kembali lemah, pengangguran naik, harga minyak turun | Yield 2 tahun dan dolar melemah | Emas rebound; rupiah dan SBN mendapat ruang lega |
| Risiko ekor: sikap lebih agresif | CPI inti naik lagi dan imbas energi merembes ke harga lain; dissent bertambah | Peluang dua kali kenaikan membesar; yield 10 tahun bertahan di atas 5% | Tekanan arus keluar pasar berkembang meningkat |
Sumber: analisis Vibiz Research Center berdasarkan data publik per 29 Oktober 2026.
Agenda yang perlu dicermati
- Pemilu sela AS pekan depan: Warsh menegaskan politik tidak memengaruhi keputusan, tetapi volatilitas pasar sekitar pemilu tetap perlu diwaspadai.
- Data inflasi dan ketenagakerjaan Oktober: dua rilis ini paling menentukan apakah Desember jadi kenaikan atau jeda.
- Harga minyak: bertahan di atas US$100, dan menjadi pendorong utama lonjakan inflasi headline.
- Hasil review MSCI November dan arus dana asing: faktor domestik yang ikut menekan IHSG dan rupiah.
- Rapat FOMC 8–9 Desember dengan dot plot baru: kesempatan pertama melihat apakah median 2027 bergeser lagi.
Kesimpulan
Keputusan The Fed 28 Oktober adalah jeda, bukan perubahan arah. Ekonomi dinilai kuat, inflasi masih di atas target, dan dua pejabat sudah siap menaikkan bunga lagi. Bank sentral AS memilih menunggu bukti bahwa kenaikan September cukup bekerja, tanpa memberi janji apa pun soal langkah berikutnya. Bagi pelaku pasar, pesan praktisnya jelas: bunga tinggi akan bertahan lebih lama, kenaikan Desember masih menjadi skenario dasar, dan setiap rilis data kini bernilai lebih besar karena jumlah rapat penentu bunga akan berkurang mulai 2027.
Bagi Indonesia, satu hal tidak berubah: selama imbal hasil Treasury tinggi dan harga energi mahal, rupiah dan aset berisiko domestik akan tetap sensitif terhadap setiap sinyal baru dari Washington.