


(Vibiznews-Economy) Sepanjang 2026, peta kekuatan pasar modal Asia Tenggara berubah drastis. Ketika bursa-bursa tetangga mencatatkan reli tajam, Bursa Efek Indonesia (BEI) justru bergulat dengan salah satu kinerja terburuk di kawasan. Indeks Harga Saham Gabungan (IHSG) terkoreksi hingga sekitar 27% per Agustus 2026, dipicu oleh derasnya aksi jual bersih (net sell) investor asing — sebuah kontras tajam dengan situasi di Singapura dan Thailand yang justru menikmati momentum positif. Sentimen wait-and-see itu masih terasa hingga pekan ini: IHSG ditutup melemah 0,88% ke level 6.384,73 menjelang Rapat Dewan Gubernur (RDG) Bank Indonesia, dengan pelaku pasar menahan diri sambil menanti arah kebijakan suku bunga.
Bursa Tetangga Melesat, IHSG Tertekan
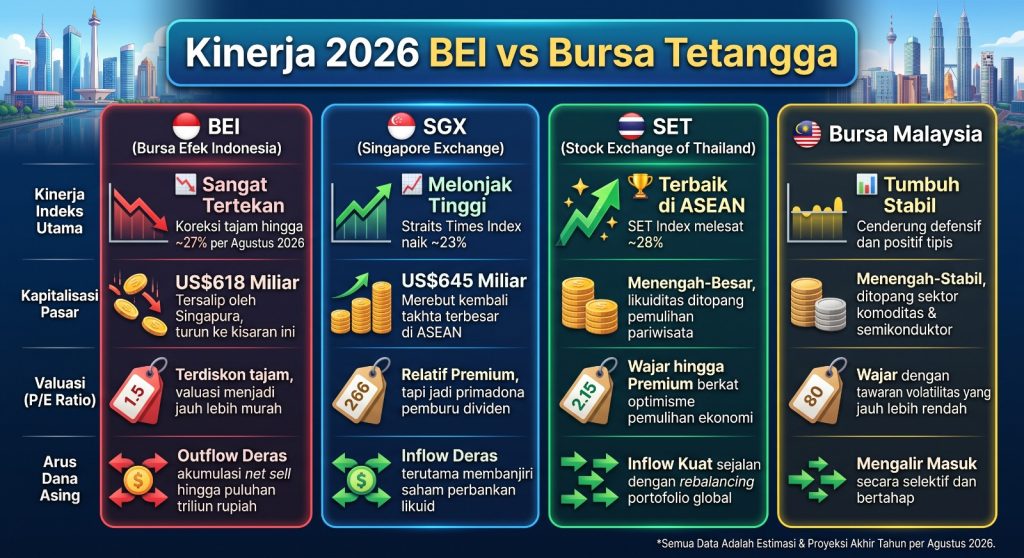
Straits Times Index di Singapura melonjak sekitar 23% secara year-to-date, sementara SET Index Thailand mencatat performa terbaik di ASEAN dengan kenaikan sekitar 28%. Bursa Malaysia relatif lebih defensif, tumbuh tipis namun stabil. Di tengah tren itu, kapitalisasi pasar BEI pun tersalip Singapore Exchange (SGX): posisi bursa terbesar ASEAN kini kembali dipegang Singapura dengan nilai sekitar US$645 miliar, sedangkan BEI berada di kisaran US$618 miliar.
Perbedaan arah ini tidak lepas dari pola aliran modal asing. Singapura dan Thailand menikmati inflow yang kuat — masing-masing didorong oleh sektor perbankan likuid dan rebalancing portofolio global — sementara Indonesia justru mengalami outflow deras hingga puluhan triliun rupiah secara akumulatif.
Tiga Pemicu Utama Tekanan di BEI
Ada beberapa faktor struktural yang membuat BEI tertinggal dari tetangganya tahun ini:
Rebalancing indeks global yang tidak menguntungkan. Keputusan MSCI yang sempat membekukan sejumlah emiten Indonesia dalam proses rebalancing indeksnya turut memicu kekecewaan investor institusi global, memperberat tekanan jual.
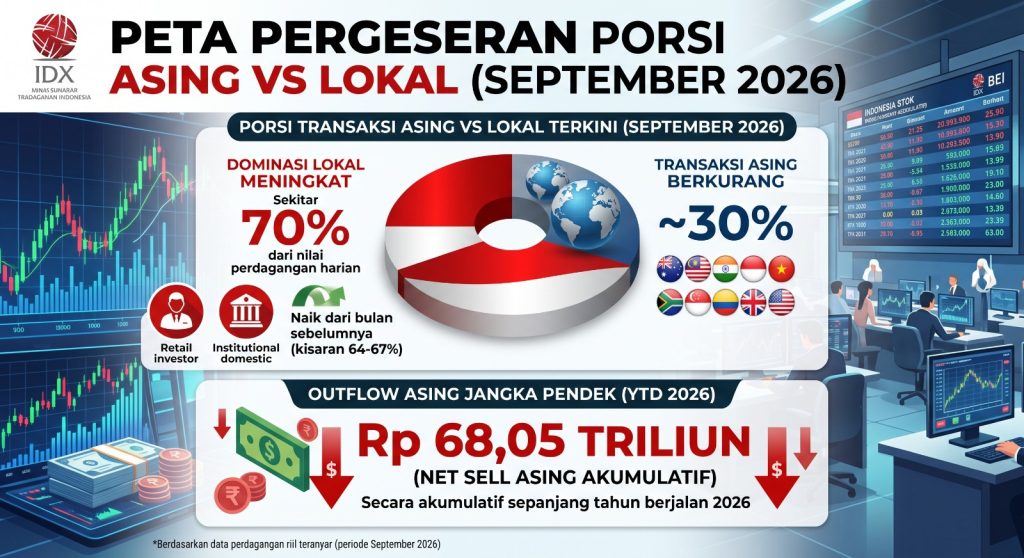
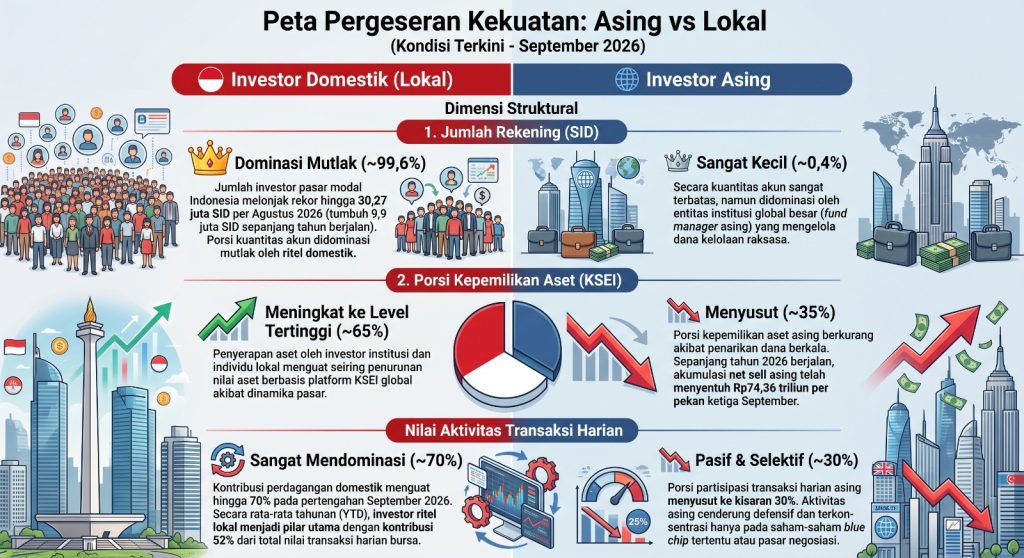
Pergeseran struktur kepemilikan menuju domestik. Tren ini bahkan terus menguat memasuki September 2026: porsi transaksi investor domestik kini melonjak hingga sekitar 70% dari total nilai perdagangan harian, naik dari kisaran 64–67% pada bulan-bulan sebelumnya. Dari sisi kepemilikan aset, porsi domestik juga melonjak dari kisaran 60% di awal tahun menjadi sekitar 64,7%. Sejalan dengan itu, investor asing tercatat masih rutin melakukan net sell berkala — secara akumulatif sepanjang tahun berjalan 2026, nilainya telah menembus Rp68,05 triliun. Tanpa dorongan dana asing yang biasanya menggerakkan saham-saham blue chip berkapitalisasi besar, pergerakan indeks pun kehilangan salah satu motor utamanya — meski di sisi lain, basis domestik yang kuat ini justru membuat pasar lebih tahan terhadap guncangan capital outflow mendadak.
Persoalan kepastian regulasi. Sentimen investor asing jangka panjang masih tertahan oleh catatan terkait kepastian hukum dan birokrasi investasi di dalam negeri.
Ketika Harga Saham dan Ekonomi Riil Berjalan Berlawanan Arah
Menariknya, koreksi tajam IHSG ini terjadi di tengah fundamental ekonomi domestik yang justru relatif kokoh. Pertumbuhan ekonomi Indonesia tercatat solid di atas 5,11%, ditopang konsumsi domestik dan hilirisasi industri. Terjadi semacam divergensi: performa grafik saham tidak sepenuhnya mencerminkan kesehatan ekonomi riil.
Divergensi ini membuka celah value investing. Koreksi besar-besaran sepanjang tahun membuat valuasi saham-saham berfundamental kuat, khususnya di sektor perbankan dan komoditas, kini diperdagangkan pada level diskon yang relatif menarik dibanding valuasi bursa tetangga yang cenderung premium.
Sinyal pemulihan sentimen juga mulai terlihat dari sisi persepsi investor global. Survei fund manager terbaru dari Bank of America (BofA) menunjukkan posisi pasar saham “paling tidak disukai” di Asia kini telah bergeser dari Indonesia ke India — sebuah indikasi bahwa pandangan investor institusi global terhadap BEI berangsur membaik, yang turut memicu pemulihan bertahap pada sejumlah saham blue chip dari titik terendahnya di pertengahan tahun.
Aturan Saham Rp1 Resmi Berlaku 28 September 2026
Salah satu perubahan regulasi paling signifikan tahun ini akhirnya resmi diberlakukan. Setelah sempat tertunda dari target awal 7 September demi memastikan kesiapan infrastruktur Anggota Bursa, Direksi BEI menerbitkan Surat Keputusan Nomor Kep-00136/BEI/09-2026 yang menetapkan batas harga minimum saham di pasar reguler turun dari Rp50 menjadi Rp1 per lembar, efektif 28 September 2026.
Khusus untuk saham dengan rentang harga Rp1 hingga Rp10, mekanisme Auto Reject Atas (ARA) dan Auto Reject Bawah (ARB) ditetapkan flat sebesar Rp1. Aturan ini dirancang untuk mengurai sumbatan likuiditas pada saham-saham “tidur” di level gocap sekaligus mendorong efisiensi price discovery di pasar reguler.
Reformasi BEI untuk Mendalami Likuiditas
Menyikapi pergeseran struktur pasar, otoritas bursa merespons dengan sejumlah langkah:
- Penyempurnaan aturan Liquidity Provider untuk memperkecil bid-ask spread dan mendorong transaksi di pasar sekunder.
- Penghapusan batas harga minimum Rp50 di pasar reguler mulai 28 September 2026, membuka fraksi harga hingga Rp1 — langkah yang dirancang untuk “membangunkan” saham-saham yang selama ini stagnan di level harga terendah.
- Pengetatan ketentuan free float minimal 15% bagi emiten besar, guna menjaga pasokan saham beredar tetap likuid.
- Penambahan instrumen derivatif baru seperti Single Stock Futures dan kontrak berjangka indeks asing.
Kompetisi Baru: Vietnam Naik Kelas ke Emerging Market
Peta persaingan regional untuk memperebutkan dana asing juga bertambah ramai. Per 21 September 2026, pasar saham Vietnam resmi “naik kelas” dan dimasukkan ke dalam indeks pasar berkembang (emerging market) FTSE Russell. Status baru ini berpotensi memicu aliran dana global masuk secara bertahap ke Vietnam, menambah persaingan ketat perebutan modal asing di Asia Tenggara — persaingan yang kini harus dihadapi BEI di saat porsi kepemilikan asingnya sendiri tengah menyusut.
Membaca Peluang di Tengah Kontras Regional
Bagi investor, perbedaan arah antarbursa ASEAN ini membuka ruang strategi diversifikasi. Untuk eksposur domestik, akumulasi bertahap pada saham blue chip undervalue dengan rekam jejak dividen kuat menjadi pendekatan yang relevan di tengah koreksi — apalagi dengan sinyal pemulihan sentimen global dan implementasi aturan Rp1 yang berpotensi menggairahkan kembali saham-saham berlikuiditas rendah. Sementara untuk eksposur regional, SGX bisa menjadi pilihan bagi investor yang mengincar stabilitas dan dividend yield dalam mata uang kuat, SET Thailand menawarkan momentum pertumbuhan jangka pendek yang tengah menjadi favorit dana asing, dan Vietnam kini muncul sebagai destinasi baru pasca-kenaikan statusnya ke emerging market.
Yang jelas, tekanan yang dialami BEI sepanjang 2026 bukan sekadar cerita tentang pelemahan pasar, melainkan juga tentang transformasi struktural — dari bursa yang dulu sangat bergantung pada dana asing, menjadi pasar yang kini ditopang kekuatan basis investor domestik yang jauh lebih dalam, sembari berbenah lewat reformasi regulasi untuk merebut kembali daya tarik di mata investor global.
Oleh Asido Situmorang