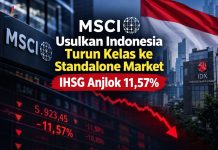


Langkah ini menunjukkan bahwa tantangan pasar modal Indonesia tidak cukup diatasi dengan menunggu sentimen membaik atau arus modal asing kembali masuk. Perbaikan perlu menyentuh struktur pasar, terutama keterbukaan informasi pemegang saham, ketersediaan saham publik, serta mekanisme pembentukan harga. Di tengah kekhawatiran mengenai kemungkinan perubahan klasifikasi pasar Indonesia oleh MSCI, reformasi tersebut menjadi bagian penting untuk memperkuat kredibilitas bursa di mata investor global sekaligus meningkatkan kualitas pasar bagi investor domestik.
Pertemuan BEI dan MSCI Berlanjut di Tengah Tekanan Pasar
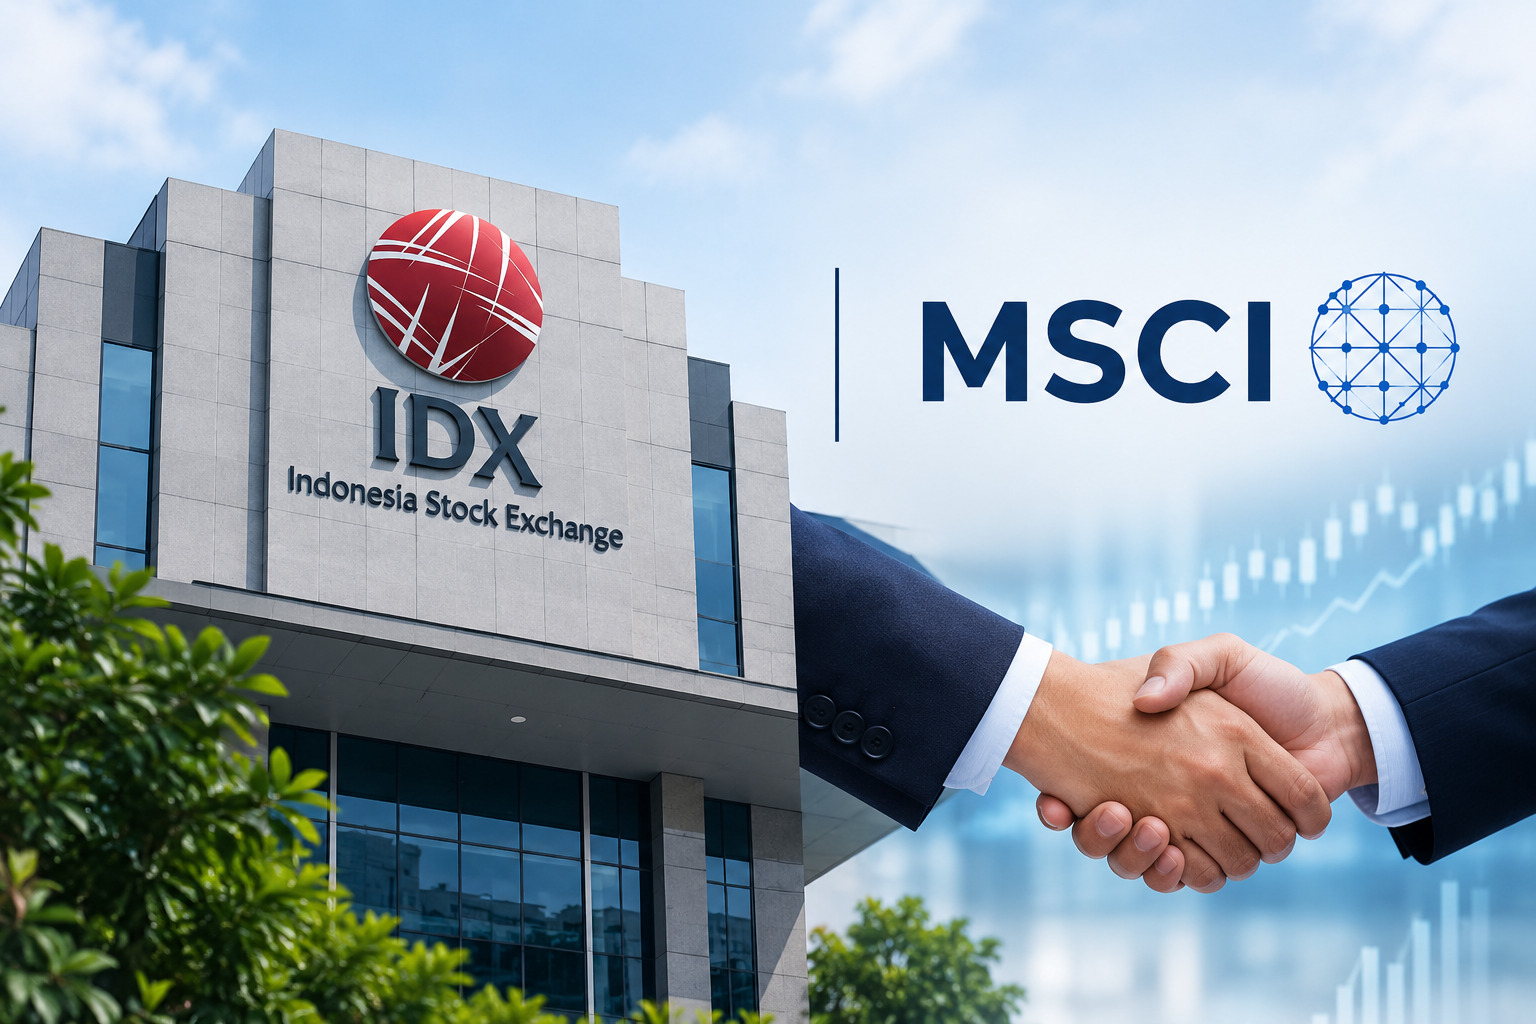
Pertemuan BEI dengan MSCI menandai kelanjutan komunikasi mengenai sejumlah persoalan yang menjadi perhatian terhadap pasar saham Indonesia. Namun, belum adanya penjelasan mengenai hasil pertemuan berarti belum dapat disimpulkan bahwa kekhawatiran MSCI telah teratasi atau bahwa keputusan mengenai klasifikasi pasar Indonesia sudah berubah. Pertemuan ini lebih tepat dipahami sebagai bagian dari proses komunikasi dan perbaikan yang masih berlangsung.
Bagi investor, perbedaan antara langkah reformasi dan hasil akhir sangat penting. Pengumuman kebijakan dapat menjadi sinyal positif, tetapi kepercayaan biasanya pulih setelah perubahan benar-benar diterapkan dan hasilnya dapat dievaluasi. Karena itu, efektivitas reformasi akan bergantung pada konsistensi pelaksanaan, kejelasan aturan, dan kemampuan otoritas menunjukkan bahwa informasi pasar semakin dapat diandalkan.
BEI juga menyatakan akan melanjutkan komunikasi dengan MSCI, penyedia indeks global lainnya, serta investor internasional. Pendekatan ini penting untuk memahami persoalan yang dihadapi investor dalam mengakses informasi dan menilai kualitas pasar Indonesia. Meski demikian, komunikasi tidak boleh berhenti pada pertukaran pandangan. Masukan yang relevan perlu diterjemahkan menjadi langkah konkret yang dapat memperbaiki transparansi dan integritas perdagangan.
Dua Inisiatif Baru untuk Memperkuat Transparansi
Dalam perkembangan terbaru tersebut, BEI mengumumkan dua inisiatif tambahan setelah sebelumnya menyelesaikan empat langkah reformasi. Empat langkah yang telah disampaikan mencakup publikasi nama pemegang saham dengan kepemilikan 1 persen atau lebih, penyampaian data investor secara lebih terperinci, peningkatan ketentuan free float, serta pengumuman saham dengan konsentrasi kepemilikan tinggi. BEI juga telah menghapus ketentuan harga minimum saham Rp50.
Inisiatif pertama adalah menambahkan informasi mengenai status afiliasi dalam publikasi nama pemegang saham dengan kepemilikan minimal 1 persen. Informasi tersebut akan menjelaskan apakah pemegang saham yang tercantum memiliki hubungan afiliasi atau tidak. Tambahan ini penting karena daftar nama pemegang saham saja belum selalu cukup untuk menggambarkan struktur kepemilikan yang sebenarnya. Beberapa pemegang saham yang secara formal terlihat berbeda bisa saja memiliki hubungan tertentu yang relevan untuk menilai tingkat konsentrasi kepemilikan.
Dengan informasi afiliasi yang lebih jelas, investor diharapkan dapat menilai seberapa luas kepemilikan saham tersebar di antara pihak-pihak yang independen. Keterbukaan ini juga dapat membantu mengidentifikasi kondisi saat sebagian besar saham terkonsentrasi pada kelompok yang memiliki hubungan satu sama lain. Namun, manfaatnya akan sangat bergantung pada ketepatan data, metode identifikasi afiliasi, dan konsistensi pembaruan informasi.
Inisiatif kedua adalah mengeluarkan saham dengan konsentrasi kepemilikan tinggi dari perhitungan IHSG. BEI menjelaskan bahwa saham-saham tersebut masih dapat diperdagangkan, tetapi pergerakan harganya tidak lagi memengaruhi pergerakan indeks selama saham tersebut masuk dalam kategori yang ditetapkan. Kebijakan ini ditujukan untuk menghadirkan gambaran IHSG yang dinilai lebih wajar dan representatif terhadap kondisi pasar.
Kedua inisiatif tersebut melengkapi langkah reformasi sebelumnya. BEI menyatakan bahwa tanggal efektif penerapannya akan diumumkan kemudian. Dengan demikian, dampak kebijakan terhadap perhitungan indeks dan perilaku perdagangan belum dapat dinilai sepenuhnya sebelum ketentuan teknis serta jadwal pelaksanaannya tersedia.
IHSG dan Risiko Konsentrasi Kepemilikan
Konsentrasi kepemilikan merupakan persoalan penting karena harga saham yang bergerak di pasar tidak selalu mencerminkan tingkat kepemilikan publik yang luas. Apabila sebagian besar saham berada di tangan kelompok tertentu dan hanya sebagian kecil yang tersedia untuk diperdagangkan, transaksi dalam jumlah terbatas dapat menimbulkan perubahan harga yang relatif besar. Kondisi ini berpotensi membuat pergerakan saham lebih mudah bergejolak dan menyulitkan investor menilai harga yang terbentuk.
Dampaknya dapat meluas apabila saham dengan konsentrasi tinggi memiliki bobot besar dalam indeks. Dalam penjelasan mengenai kebijakan baru, bobot saham-saham yang menjadi perhatian tersebut disebut berada di kisaran 18 persen dari IHSG. Angka ini menunjukkan bahwa keputusan mengenai saham yang diperhitungkan dalam indeks dapat berpengaruh terhadap cara investor membaca pergerakan pasar secara keseluruhan. Namun, bobot tersebut perlu dipahami sesuai konteks penjelasan yang diberikan dan tidak otomatis menggambarkan dampak akhir setelah kebijakan diterapkan.
Mengeluarkan saham berkonsentrasi tinggi dari perhitungan IHSG berpotensi mengurangi pengaruh pergerakan harga saham tertentu terhadap indeks utama. Dengan demikian, IHSG diharapkan lebih mampu menggambarkan kondisi pasar saham yang relevan bagi investor secara lebih luas. Akan tetapi, perubahan metodologi juga perlu dijelaskan secara terbuka agar pengguna indeks memahami perbedaan antara pergerakan IHSG sebelum dan sesudah kebijakan berlaku.
BEI sebelumnya telah mengecualikan saham dengan konsentrasi kepemilikan tinggi dari sejumlah indeks unggulan, termasuk IDX30, LQ45, dan IDX80. Perluasan kebijakan ke IHSG merupakan langkah yang lebih luas karena indeks ini menjadi salah satu indikator utama yang digunakan untuk membaca perkembangan pasar saham Indonesia. Konsistensi kriteria, keterbukaan metodologi, dan kepastian penerapan menjadi faktor penting agar perubahan tersebut tidak menimbulkan kebingungan baru.
Reformasi Harus Berjalan Lebih Jauh dari Perubahan Indeks
Penghapusan saham tertentu dari perhitungan indeks dapat membantu memperbaiki representasi pasar, tetapi tidak dengan sendirinya menyelesaikan seluruh persoalan tata kelola. Harga saham tetap dapat bergerak tajam, sementara risiko manipulasi, ketidakjelasan kepemilikan, atau informasi yang tidak memadai memerlukan penanganan melalui mekanisme pengawasan dan penegakan aturan.
Karena itu, peningkatan free float perlu diikuti keterbukaan mengenai pemegang saham dan hubungan afiliasi mereka. Data yang tersedia harus memungkinkan investor memahami berapa banyak saham yang benar-benar dapat diperdagangkan secara publik dan apakah kepemilikan tersebar di antara pihak-pihak independen. Transparansi juga harus didukung pengawasan yang efektif terhadap transaksi tidak wajar serta tindakan yang konsisten terhadap pelanggaran.
BEI menyatakan bahwa berbagai inisiatif tersebut tidak semata-mata dilakukan untuk memenuhi permintaan penyedia indeks global, tetapi juga karena dinilai baik bagi pasar domestik. Pernyataan ini penting karena reformasi pasar modal seharusnya memberikan manfaat jangka panjang bagi seluruh pelaku, bukan hanya untuk mempertahankan status Indonesia dalam suatu klasifikasi internasional.
Pasar yang transparan membantu investor mengambil keputusan dengan dasar informasi yang lebih kuat. Pasar dengan struktur kepemilikan yang lebih terbuka juga dapat memperbaiki proses pembentukan harga dan mengurangi ketidakpastian. Namun, hasilnya hanya akan terlihat jika kebijakan dilaksanakan secara konsisten dan disertai evaluasi yang dapat diakses publik.
Memulihkan Kepercayaan Investor
Kepercayaan investor tidak dapat dipulihkan hanya melalui pertemuan atau pengumuman kebijakan. Komunikasi dengan MSCI dan investor global memang diperlukan, tetapi kredibilitas pasar pada akhirnya ditentukan oleh perubahan yang dapat diamati. Investor perlu melihat bahwa data kepemilikan semakin jelas, aturan perdagangan semakin konsisten, dan risiko yang muncul akibat struktur pasar yang tidak sehat ditangani secara serius.
Dalam perkembangan terbaru, BEI menyebut bahwa kedua inisiatif tambahan telah disampaikan kepada pihak terkait dan tanggal efektifnya akan diumumkan kemudian. Informasi tersebut menjadi bagian penting yang perlu ditunggu untuk menilai bagaimana kebijakan akan diterapkan. Sampai rincian pelaksanaan dan hasil evaluasinya tersedia, terlalu dini untuk menyimpulkan bahwa reformasi telah sepenuhnya menjawab seluruh perhatian terhadap pasar Indonesia.
Tantangan berikutnya adalah memastikan agar perbaikan tersebut tidak berhenti setelah tekanan pasar mereda. Reformasi perlu menjadi proses berkelanjutan yang memperkuat transparansi, tata kelola, dan perlindungan investor. Pasar modal yang sehat bukanlah pasar yang selalu mengalami kenaikan indeks, melainkan pasar yang memungkinkan harga terbentuk secara lebih wajar berdasarkan informasi yang memadai dan perdagangan yang berintegritas.
Pertemuan BEI dan MSCI dengan demikian merupakan bagian dari proses yang lebih besar untuk membangun kembali kepercayaan terhadap bursa Indonesia. Dua inisiatif baru mengenai keterbukaan afiliasi pemegang saham dan pengeluaran saham berkonsentrasi tinggi dari perhitungan IHSG memberikan arah reformasi yang lebih konkret. Keberhasilannya akan ditentukan oleh kualitas pelaksanaan, konsistensi pengawasan, dan kemampuan seluruh otoritas pasar memastikan bahwa transparansi tidak hanya menjadi komitmen, tetapi benar-benar menjadi praktik sehari-hari.