

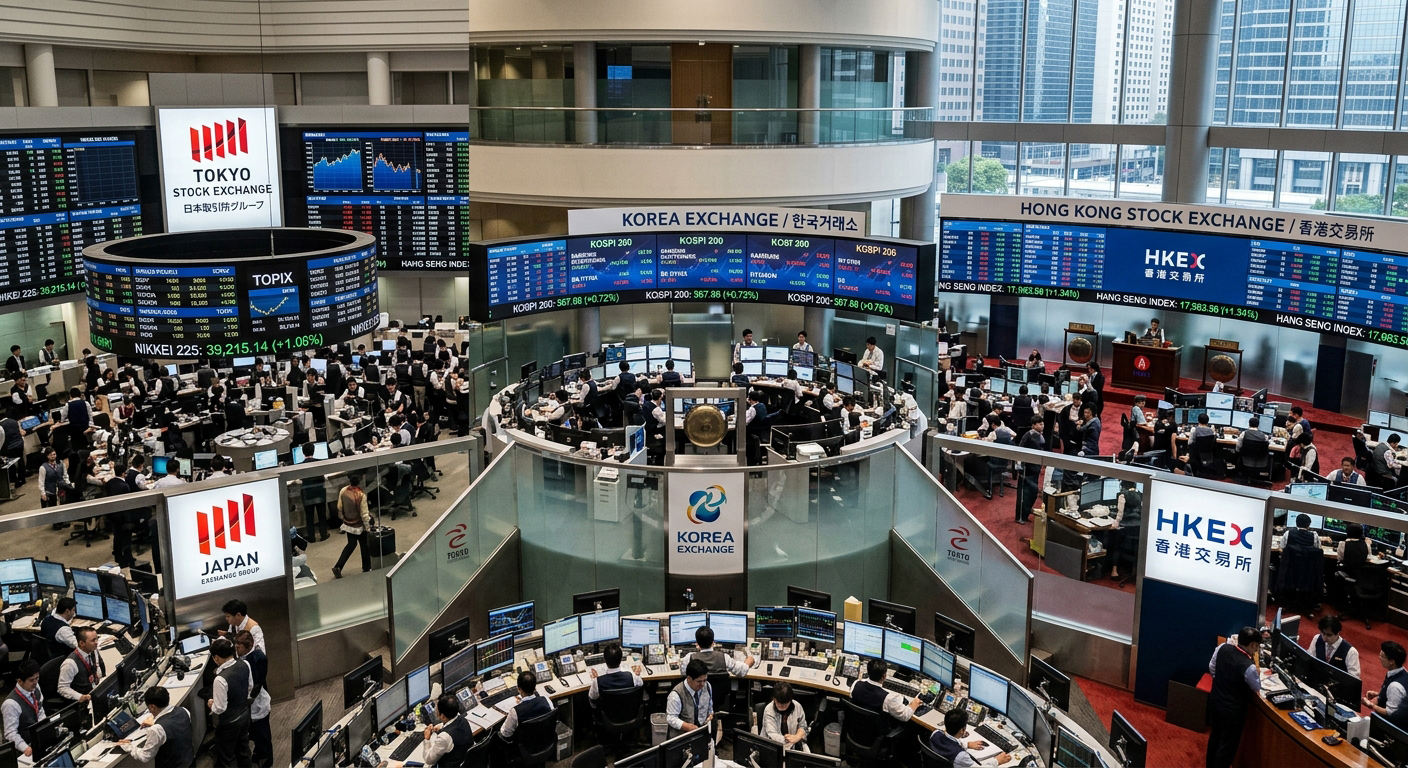
(Vibiznews – Index) – Kuartal ketiga tahun 2026 berakhir dengan adanya perbedaan yang mencolok di berbagai pasar saham utama Asia. Dari 3 indeks saham utama yang dianalisa Vibiz Research, hanya indeks Hang Seng yang alami keuntungan yang solid.
Kekuatan indeks Hang Seng mendapat dukungan kebijakan struktural dan stabilisasi aktivitas ekonomi, sedangkan kerugian yang dialami indeks Nikkei dan Kospi didominasi oleh hambatan signifikan dari sektor teknologi.
Tingginya imbal hasil obligasi global, ketegangan geopolitik yang terus berlanjut di Timur Tengah, serta penyesuaian ulang valuasi yang tajam pada pertengahan kuartal terhadap saham-saham sektor AI dan semikonduktor menjadi penggerak utama kinerja pasar saham Asia.
RAPOR Q3-2026 INDEKS UTAMA SAHAM ASIA
Indeks Nikkei 225
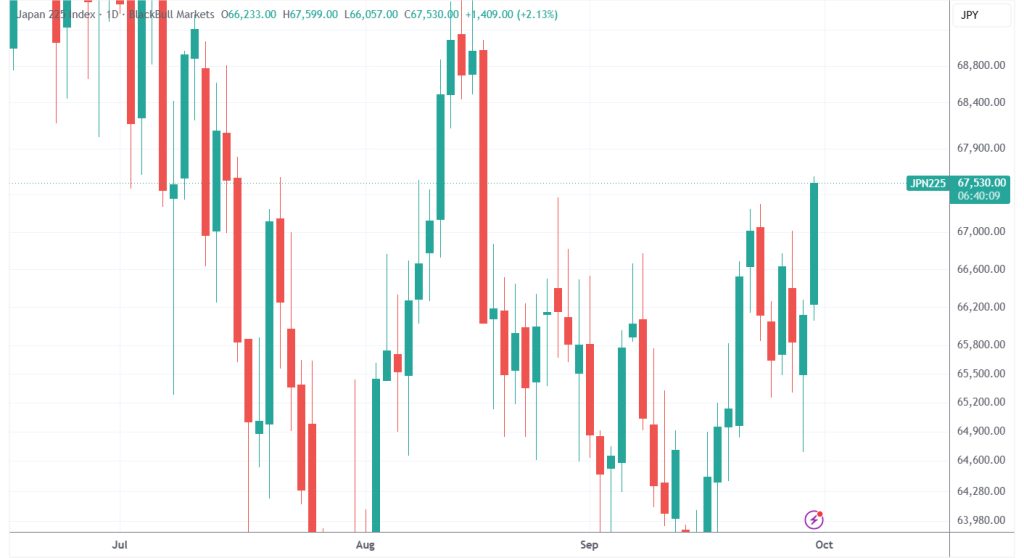
Nikkei mencatat penurunan kuartalan pertama sejak kuartal I 2025, tertekan oleh kenaikan imbal hasil global, ketidakpastian geopolitik akibat konflik berkepanjangan antara AS dan Iran dan aksi jual besar-besaran saham teknologi di bulan Juli.
Kemudian terjadi pembatasan kerugian pada akhir perdagangan kuartal ketiga oleh reli saham di sektor teknologi yang dipimpin oleh lonjakan saham SoftBank Group (+6,6%) menyusul kabar putaran pendanaan OpenAI dengan valuasi US$1,4 triliun.
Indeks Nikkei pada akhir perdagangan bulan September 2026 berakhir di posisi 66.754
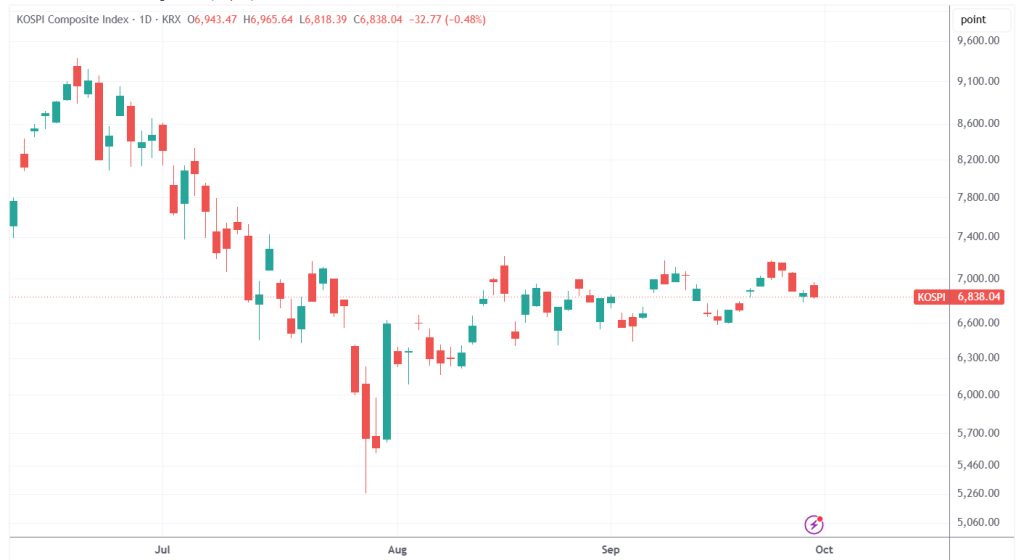
Indeks Kospi
Kuartal ketiga tahun 2026 merupakan kuartal terburuk sejak covid, dimana Kospi anjlok 19% dengan mencatatkan penurunan kuartalan terbesar sejak kuartal pertama tahun 2020 dan memutus tren kenaikan selama 6 kuartal berturut-turut.
Permasalahan yang terjadi dan merupakan tekanan bagi Kospi sepanjang kuartal ketiga:
- Aksi jual saham AI & Chip; saham produsen chip utama, Samsung Electronics dan SK hynix, mengalami tekanan berat selama aksi jual global terkait valuasi sektor AI pada bulan Juli.
- Menyusutnya likuiditas; pelaksanaan pembelian kembali saham (buyback) gabungan telah mencapai sekitar 80% dari target KRW 55 triliun untuk Samsung dan SK hynix, sehingga mengurangi permintaan yang berfungsi sebagai bantalan pasar menjelang akhir tahun.
Indeks Hang Seng
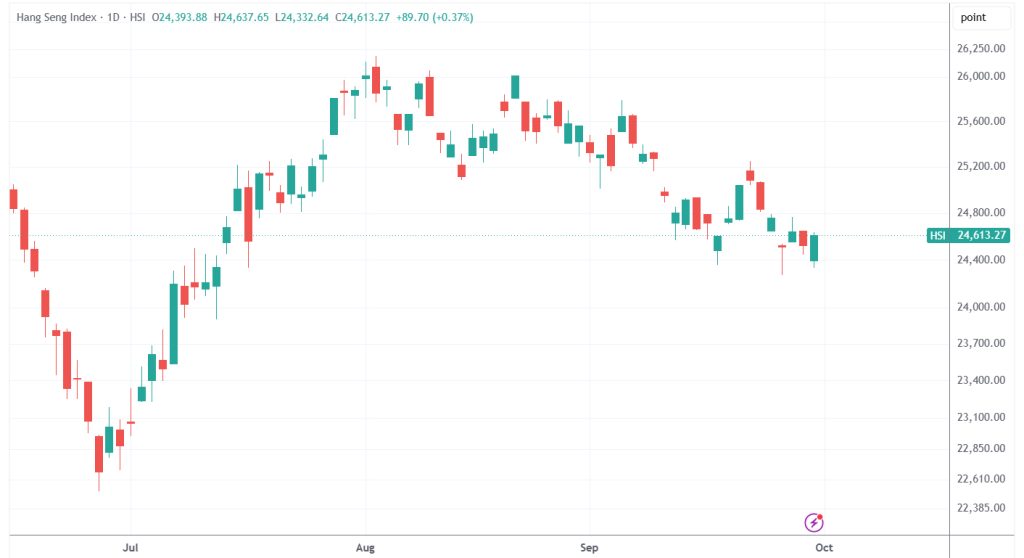
Sepanjang kuartal ketiga tahun 2026 indeks berhasil mencatat kenaikan 6,5% meskipun pada bulan September alami kerugian yang cukup signifikan hingga anjlok 4,2%.
Sepanjang kuartal ini, indeks acuan bursa saham Hong Kong ini bereaksi terhadap langkah-langkah stimulus domestik dari Beijing, perubahan kebijakan moneter dari People’s Bank of China (PBoC), pergeseran likuiditas global menyusul penyesuaian suku bunga Federal Reserve, serta laporan kinerja keuangan dari perusahaan-perusahaan utama di sektor teknologi dan properti.
Secara sectoral, keuntungan Hang Seng banyak disupport oleh saham teknologi terkait pertumbuhan AI & Cloud.
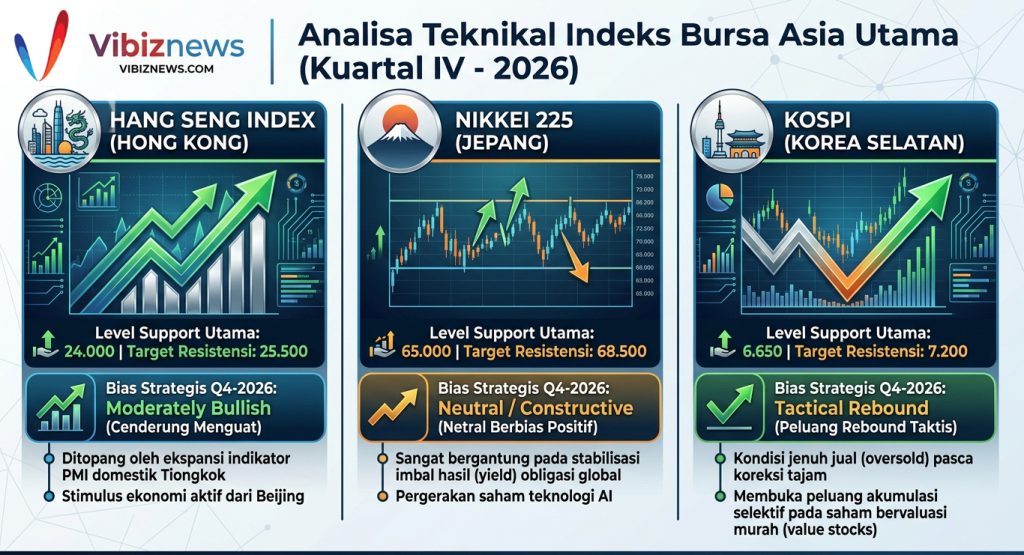
PROSPEK KUARTAL IV-2026
Penggerak perdagangan saham bursa saham kawasan Asia dari sentiment global:
- Kebijakan Moneter Global & Pergerakan Imbal Hasil (Yield) Obligasi .
- Ketegangan Geopolitik Timur Tengah & Harga Komoditas Energi.
- Prospek Bisnis AI dan Cloud
Selain ketiga faktor diatas, ada beberapa sentimen pasar yang berasal dari kawasan Asia seperti:
1.Stabilisasi Yen Jepang
Arah perdagangan saham Asia semakin ditentukan oleh satu variabel yang selama ini sering dianggap sekadar faktor pendukung, yaitu pergerakan yen Jepang.
Di tengah boom investasi kecerdasan buatan (AI), harga energi yang masih tinggi, dan normalisasi kebijakan moneter Bank of Japan (BOJ), yen berpotensi menjadi penentu arus modal dan sentimen di seluruh kawasan Asia
Selama beberapa tahun terakhir, pelemahan yen telah menjadi salah satu tema utama pasar global. BOJ sendiri mengakui bahwa depresiasi yen berkontribusi terhadap tekanan inflasi Jepang, sehingga menjadi salah satu faktor yang diperhatikan dalam kebijakan suku bunga ke depan.
Bagi pasar saham Asia, arah yen memiliki implikasi yang jauh lebih luas dibanding sekadar kinerja perusahaan Jepang. Yen yang menguat biasanya mengurangi daya tarik strategi “carry trade”, yaitu praktik meminjam dana berbiaya murah dalam yen untuk ditempatkan pada aset berimbal hasil lebih tinggi di negara lain.
Ketika yen terapresiasi, sebagian dana tersebut cenderung ditarik kembali ke Jepang, sehingga likuiditas di pasar saham Asia berpotensi berkurang.
Sebaliknya, apabila yen tetap lemah pada Q4-2026, modal internasional kemungkinan akan terus mencari peluang di pasar yang menawarkan pertumbuhan laba lebih tinggi, terutama Korea Selatan, Taiwan, India, dan beberapa negara ASEAN.
Penguatan yen justru dapat menciptakan pemenang karena saham perbankan Jepang berpotensi memperoleh manfaat dari ekspektasi kenaikan suku bunga dan margin bunga yang lebih baik.
Namun, sektor eksportir seperti otomotif dan manufaktur tradisional dapat menghadapi tekanan karena daya saing harga menurun ketika yen menguat.
Sebaliknya, bagi negara-negara importir energi di Asia, yen yang lebih kuat dapat menjadi sinyal stabilitas keuangan regional dan berpotensi menurunkan volatilitas pasar valuta asing.
Skenario paling positif untuk Q4 2026 tampaknya bukan pelemahan atau penguatan yen yang ekstrem, melainkan stabilisasi yen pada level yang memungkinkan BOJ melanjutkan normalisasi kebijakan secara bertahap.
Dalam skenario ini, pasar saham Jepang dapat tetap menarik berkat reformasi korporasi dan pertumbuhan sektor teknologi, sementara pasar Asia lainnya tetap memperoleh dukungan dari arus investasi AI dan ekspor semikonduktor.
2. Kondisi Makroekonomi Tiongkok
Memasuki kuartal IV 2026, gambaran ekonomi Tiongkok menunjukkan kombinasi antara peluang dan tantangan.
Di satu sisi, sektor ekspor masih mendapatkan manfaat dari kuatnya permintaan global terhadap teknologi, semikonduktor, dan infrastruktur kecerdasan buatan (AI).
Namun di sisi lain, permintaan domestik yang relatif lemah dan pemulihan sektor properti yang belum merata masih membatasi kecepatan pertumbuhan ekonomi.
Tanpa pemulihan yang lebih kuat pada ekonomi domestik Tiongkok, reli saham kawasan kemungkinan akan berlangsung secara selektif, bukan secara merata.
Bagi investor, Tiongkok tetap menjadi pusat gravitasi pasar Asia. Ketika ekonomi China menguat, kawasan ikut bergerak maju. Ketika Tiongkok melambat, seluruh Asia akan merasakan dampaknya.
3. Dinamika Geopolitik antara Tiongkok dan Taiwan
Faktor yang terus berada di latar belakang dan berpotensi mengubah arah pasar dalam waktu singkat, yaitu dinamika geopolitik antara Tiongkok dan Taiwan.
Bagi kawasan Asia, isu Tiongkok -Taiwan bukan sekadar persoalan politik. Hubungan kedua pihak menyentuh jantung rantai pasok teknologi dunia.
Karena Taiwan merupakan pusat produksi semikonduktor global, sementara China menjadi salah satu pasar dan basis manufaktur terbesar di dunia. Karena itu, setiap peningkatan ketegangan di Selat Taiwan dapat memengaruhi sentimen investor jauh melampaui kedua wilayah tersebut.
Dampak ketegangan China-Taiwan juga akan terasa di bursa Korea Selatan dan Jepang. Kedua negara memiliki peran strategis dalam rantai pasok teknologi global dan dapat menjadi tujuan alternatif aliran modal ketika investor berupaya mengurangi risiko konsentrasi di Taiwan.
Sementara itu, pasar saham China menghadapi tantangan yang lebih kompleks. Di satu sisi, ekonomi China masih memperoleh dukungan dari ekspor dan sektor teknologi. Di sisi lain, meningkatnya risiko geopolitik berpotensi meningkatkan persepsi risiko investor asing terhadap aset-aset China.
Ringkasan Sentimen Penggerak Indeks Saham Asia pada Q4-2026
Pada akhirnya, prospek saham Asia menjelang penutupan 2026 masih terlihat konstruktif karena ditopang ekspor teknologi dan investasi AI global.
Namun, hubungan Tiongkok dan Taiwan akan tetap menjadi faktor yang diawasi investor setiap hari. Selama stabilitas dapat dipertahankan, reli saham Asia berpeluang berlanjut.
Tetapi jika tensi geopolitik meningkat, Selat Taiwan dapat dengan cepat berubah menjadi sumber volatilitas terbesar bagi pasar keuangan kawasan.
Dalam jangka pendek, pasar Taiwan kemungkinan menjadi yang paling sensitif terhadap perubahan sentimen geopolitik.
Secara fundamental, posisi Taiwan dalam rantai pasok AI membuat investor global sulit mengabaikan pasar tersebut dalam horizon investasi yang lebih panjang.


